NOUVEAUX ARRIVANTS AU QUÉBEC · WEBINAIRE GRATUIT
BÂTISSEUR
En ligne · En français · 29 octobre 2026 à 19 h
Tu as choisi le Canada. Bâtis-y ton patrimoine.
Découvre comment préparer ton premier achat avec une mise de fonds à partir de 5 %, puis poser les bases de ton avenir immobilier.
Pas assez d’épargne? Peu d’historique de crédit canadien?
Un webinaire gratuit pour comprendre tes options et savoir par où commencer.
Gratuit · En français · En ligne · Aucun achat requis
TON PREMIER CHEZ-TOI.
LE DÉBUT DE LA SUITE.
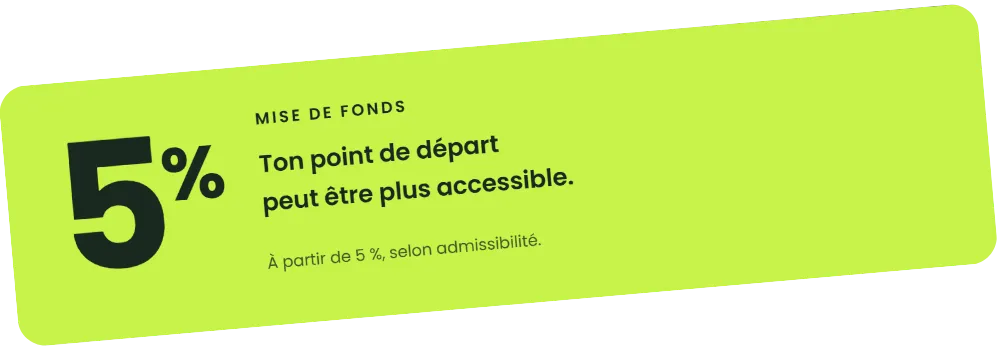
Selon admissibilité. Le minimum de 5 % concerne notamment une maison, un condo ou un duplex que tu habites, jusqu’à 500 000 $. Des règles différentes s’appliquent selon le prix, le type de propriété et ton dossier.
S’INSTALLER. ACHETER. BÂTIR.
LE FORMAT
60 minutes pour y voir clair
Présentation, exemples et questions
LE RENDEZ-VOUS
En ligne · 29 octobre 2026
Présentation, exemples et questions
TON POINT DE DÉPART
Un statut. Un budget. Un projet.
Résidence permanente ou permis de travail
En ligne · En français · Date à annoncer
Tu as choisi le Canada. Bâtis-y ton patrimoine.
Découvre comment préparer ton premier achat avec une mise de fonds à partir de 5 %, puis poser les bases de ton avenir immobilier.
Pas assez d’épargne? Peu d’historique de crédit canadien?
Un webinaire gratuit pour comprendre tes options et savoir par où commencer.
TON PREMIER CHEZ-TOI.
LE DÉBUT DE LA SUITE.
Gratuit · En français · En ligne · Aucun achat requis
Selon admissibilité. Le minimum de 5 % concerne notamment une maison, un condo ou un duplex que tu habites, jusqu’à 500 000 $. Des règles différentes s’appliquent selon le prix, le type de propriété et ton dossier.
S’INSTALLER. ACHETER. BÂTIR.
LE FORMAT
60 minutes pour y voir clair
Présentation, exemples et questions
LE RENDEZ-VOUS
En ligne · Date à annoncer
Présentation, exemples et questions
TON POINT DE DÉPART
Un statut. Un budget. Un projet.
Résidence permanente ou permis de travail
PLUS QU’UNE ADRESSE
Un premier achat.
Plusieurs portes qui s’ouvrent.
Tu construis ta vie ici. L’immobilier peut devenir un outil pour l’ancrer et la faire grandir, avec un projet adapté à tes moyens.
01
T’installer à ton rythme
Choisir un quartier, un chez-toi et un horizon qui correspondent à ta famille et à ton projet de vie au Canada.
02
Commencer avec moins de capital
Comprendre quand une mise de fonds à partir de 5 % est possible, sans attendre d’avoir systématiquement 20 %.
03
Faire reconnaître ton dossier
Un crédit canadien récent peut parfois être complété par un rapport international ou d’autres preuves financières.
04
Créer de la valeur nette
La portion de tes paiements qui rembourse le capital réduit ta dette. Les intérêts, taxes et frais restent des coûts.
05
Explorer le duplex occupé
Habiter une unité et louer l’autre peut aider à supporter les coûts. On calcule aussi les dépenses, l’entretien et les périodes sans locataire.
06
Comprendre l’effet de levier
Financer une partie d’un actif permet de commencer avec moins de fonds propres. Cela augmente aussi l’exposition aux pertes et aux paiements.
07
Choisir les travaux utiles
Apprendre à distinguer amélioration, entretien et dépenses. Un projet bien analysé peut améliorer l’usage ou la valeur, sans résultat garanti.
08
Préparer un deuxième achat
Découvrir comment une partie de la valeur nette pourrait soutenir un prochain projet lorsque le financement le permet.
09
Penser sur 5 et 10 ans
Relier ton premier achat à une vision plus longue : capacité de paiement, évolution de ta vie et options pour la suite.
O
On abordera aussi les outils d’épargne admissibles, les frais à prévoir, les remises en argent éventuelles et la transmission du patrimoine. Chaque avantage sera replacé dans ton budget et ta situation.
LE PLAN DU WEBINAIRE
Du « est-ce possible? »
au « voici mon plan ».
Le webinaire s’adresse en priorité aux personnes qui ont une résidence permanente ou un permis de travail valide, des revenus et un projet d’achat.
60
minutes
pour préparer la suite
Je garde ma place dans la liste
01
Savoir si tu peux acheter
Résidence permanente, permis de travail, autorisation d’achat et qualification hypothécaire : les distinctions qui changent ton dossier.
10 MIN
02
Comprendre le vrai budget de départ
Mise de fonds, assurance, notaire, droits de mutation et réserve. Le calcul d’un achat à 400 000 $.
10 MIN
03
Faire de ton achat un projet de patrimoine
Remboursement du capital, duplex occupé, gestion des coûts et potentiel d’évolution sur 5 et 10 ans.
15 MIN
04
Comprendre le recyclage immobilier
Réutiliser une partie de la valeur nette : comment cela fonctionne, ce que la banque regarde et pourquoi ce n’est pas automatique.
10 MIN
05
Construire ton prochain pas
Une liste de documents, tes questions et un plan d’action. Introduction et période de questions incluses.
15 MIN
TON STATUT AU CANADA
Tu peux explorer tes options dès maintenant.
Le webinaire s’adresse en priorité aux personnes qui ont une résidence permanente ou un permis de travail valide, des revenus et un projet d’achat.
Résident permanent
Un parcours concret pour passer des idées aux décisions, même si tu ne connais pas encore les règles du financement canadien.
Permis de travail valide
Certains titulaires peuvent acheter avant d’avoir leur résidence permanente. Les exceptions à l’interdiction fédérale doivent être vérifiées selon la date d’achat et le dossier.
Propriété et immigration sont deux démarches distinctes. Acheter un bien ne donne, à lui seul, ni résidence permanente ni permis de travail.
LE TEMPS PEUT DEVENIR UN ALLIÉ
Aujourd’hui, un premier achat.
Dans 5 ou 10 ans, quelles options?
Explore un exemple pour comprendre le mécanisme. Change les hypothèses pour comparer différentes trajectoires.
Maison, condo ou duplex occupé. Mise de fonds minimale, prime d’assurance illustrative de 4 % financée, amortissement de 25 ans et taux constant. Frais d’achat, taxes, entretien et frais de refinancement exclus.
Montant brut qui pourrait être emprunté en plus du solde, avant frais et sous réserve d’approbation. Ce serait une nouvelle dette.
LE RECYCLAGE IMMOBILIER, EXPLIQUÉ
Un premier actif.
Une suite à préparer.
Réutiliser une partie du capital devenu accessible peut aider à financer un autre projet. La même somme peut ainsi soutenir plusieurs étapes, lorsque la valeur nette et le financement le permettent.
01
Acheter juste
Un bien adapté à ton budget, à ton usage et à tes objectifs.
02
Créer de la valeur nette
Rembourser le capital; améliorer le bien si les travaux sont pertinents; suivre sa valeur.
03
Faire évaluer et qualifier
La banque examine la valeur, les revenus, les dettes et la capacité de paiement.
04
Réutiliser une partie
Un refinancement approuvé peut contribuer à la prochaine mise de fonds.
O
Recycler ne veut pas dire récupérer gratuitement ta mise de fonds. Tu augmentes ton endettement. Le montant, le délai et la possibilité d’un prochain achat ne sont jamais garantis.
ILS ONT VÉCU L’EXPÉRIENCE BÂTISSEUR
La parole
aux participants.
Les trois témoignages vidéo de la conférence du 28 février, repris du funnel du 4 octobre. Des impressions sur l’expérience, dans leurs propres mots.
Ces retours ne constituent pas des preuves de rendement ou d’admissibilité. Ils ne sont pas présentés comme des témoignages de nouveaux arrivants ayant obtenu un financement.
TON AVENIR COMMENCE PAR UN PLAN
Tu n’as pas besoin de tout savoir.
Tu peux commencer par comprendre.
Préinscris-toi au webinaire gratuit. Tu seras sur la liste pour recevoir la date et les modalités de participation lorsqu’elles seront annoncées.
Les règles du premier achat à partir de 5 %
Les critères liés à ton statut et à tes revenus
Les leviers pour bâtir un patrimoine immobilier
Le fonctionnement du recyclage de capital
Ta fiche de préparation au premier achat
AVANT DE FAIRE LE PREMIER PAS
Les questions
que tu te poses.
Le 5 % s’applique-t-il à toutes les propriétés?
Non. Pour une maison, un condo ou un duplex que tu habites, le minimum est généralement de 5 % des premiers 500 000 $ et de 10 % du reste, pour un prix inférieur à 1,5 million. Un triplex ou quadruplex occupé exige au moins 10 % dans le programme SCHL; un immeuble entièrement locatif suit d’autres règles, souvent au moins 20 %. Le prêteur peut exiger davantage.
Est-ce un programme réservé aux nouveaux arrivants?
Le minimum de 5 % n’est pas une aide réservée aux nouveaux arrivants. Le webinaire adapte les explications à tes enjeux : statut, crédit récent, revenus et origine des fonds.
Un permis de travail permet-il d’acheter?
Certains titulaires peuvent être admissibles. En 2026, l’exception pertinente à l’interdiction fédérale prévoit notamment au moins 183 jours de validité restante et aucun achat résidentiel antérieur pendant l’interdiction. L’application dépend du bien, de la région et des autres exceptions. Les règles seront à revérifier à la date d’achat.
Acheter facilite-t-il automatiquement ma résidence permanente?
L’achat d’une propriété ne te donne, à lui seul, ni résidence permanente ni permis de travail. Le webinaire porte sur ton projet immobilier. Les démarches d’immigration ont leurs propres critères.
Et si mon crédit canadien est très récent?
Selon ton dossier, des preuves complémentaires peuvent être considérées : rapport de crédit international, lettre de ta banque d’origine ou autres références de paiement. L’acceptation dépend de l’assureur et du prêteur.
La mise de fonds est-elle le seul montant à prévoir?
Il faut aussi prévoir les frais d’achat et une réserve. Les frais de clôture sont souvent estimés entre 1,5 % et 4 % du prix, selon le dossier. Les frais exacts, taxes et droits de mutation doivent être calculés pour ton achat.
Une remise en argent de 5 % remplace-t-elle ma mise de fonds?
Pas automatiquement. Mise de fonds et remise en argent sont distinctes. Une remise peut avoir des limites d’utilisation, un coût d’intérêt supérieur ou des conditions de remboursement. Nous expliquerons comment lire une offre, si elle est disponible et documentée pour ton dossier.
UN CHEZ-TOI. UN ACTIF. UNE VISION.
Ta prochaine étape
commence ici.
Webinaire gratuit · 29 octobre 2026 à 19 h